

Как ритейлу и телекому компенсировать падение продаж новой техники
Полный цикл от Trade-in к восстановленной технике, которой можно доверять. По итогам выступления сооснователя Breezy Андрея Косара на IFA 2026 в Берлине. Тема, с которой меня позвали на TechTalk @ Reseller Park в рамках IFA 2026, звучала так: «From Trade-In to Trusted Refurbished. Closing the Loop for Retailers, Telcos and Professional Buyers». Двадцать минут на…
Полный цикл от Trade-in к восстановленной технике, которой можно доверять. По итогам выступления сооснователя Breezy Андрея Косара на IFA 2026 в Берлине.
Тема, с которой меня позвали на TechTalk @ Reseller Park в рамках IFA 2026, звучала так: «From Trade-In to Trusted Refurbished. Closing the Loop for Retailers, Telcos and Professional Buyers». Двадцать минут на сцене — всегда компромисс. Ниже то, что я успел сказать, и несколько вещей, на которые времени не хватило.
Начну с тезиса, который часть зала удивил: главный конкурент trade-in — не другой покупатель и не маркетплейс. Это ящик стола. Он предлагает клиенту ноль и всё равно выигрывает в большинстве случаев. Это не метафора — дальше цифры.
1. Рынок сам поставил эксперимент за всех нас
В отрасли принято спорить, насколько потребитель чувствителен к цене выкупа. В 2025 году спорить стало не нужно. Вендоры и операторы массово доплачивали за сдачу техники — в среднем около €100 сверх рыночной оценки. В 2026 эти программы свернули. Между двумя периодами изменилась ровно одна значимая переменная.
● средний цикл замены устройства: 3,6 года в 2024 → 3,2 года в 2025 → 3,5 года в 2026 (прогноз);
● доля новых поколений (N‑1…N‑3 от самой новой модели) в сдаваемых устройствах: 43% → 58% → 50%.
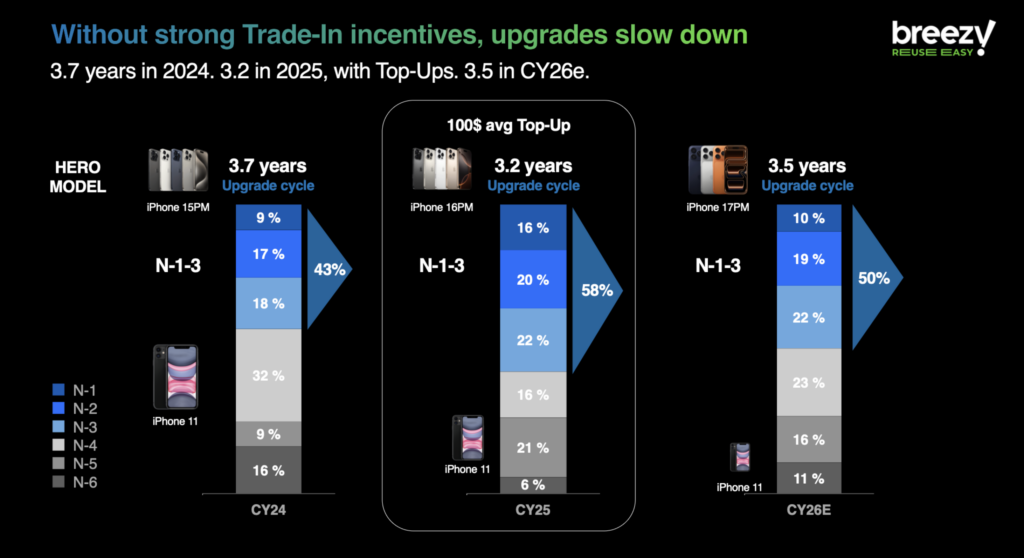
Первое, что из этого следует: эластичность в trade-in реальна, измерима и быстра. Предложение реагирует на оффер в пределах одного цикла продаж, а не через годы работы над потребительской привычкой. Это хорошая новость для всех, у кого есть точки продаж.
Второе, менее очевидное и более важное: доплата меняет не только количество, но и качество потока. В CY25 выросла доля именно свежих поколений — самого ликвидного стока. Когда доплату убрали, ушли в первую очередь они. То есть при падении объёма вы дополнительно теряете в среднем качестве того, что всё-таки собрали.
Важно отметить, что данные за 2026 — прогнозные, так как год еще не завершен. В том же периоде на рынок давили дефицит памяти и рост цен на новые устройства, и полностью отделить их вклад нельзя. Но направление и скорость реакции сомнений не вызывают.
2. Спроса на вторичном рынке достаточно. Не хватает устройств
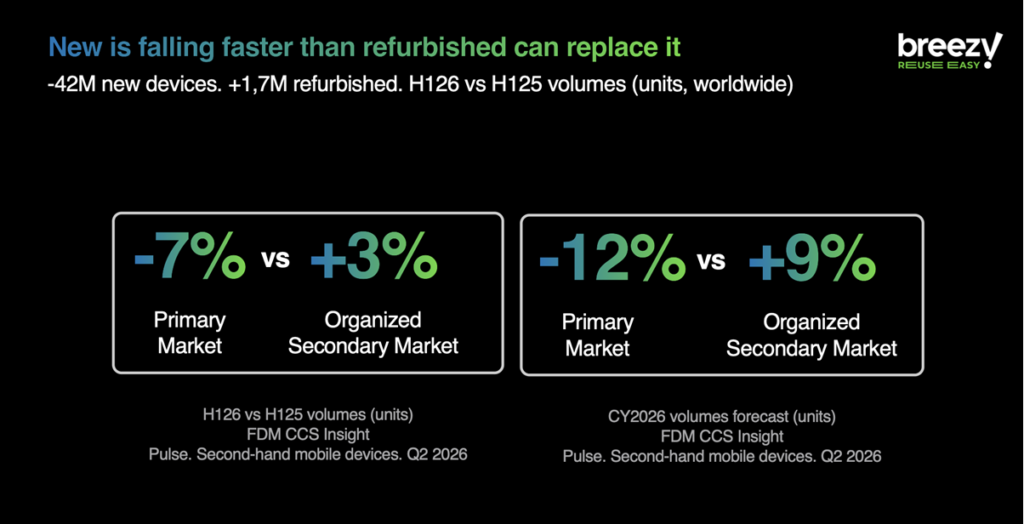
В первом полугодии 2026 года первичный рынок смартфонов сократился на 7% год к году, в то время как организованный вторичный рынок вырос на 3%. А это на 42 млн новых устройств меньше против +1,7 млн восстановленных. Вторичный рынок компенсирует всего около 4% того, что теряет первичный. Прогноз на год — −12% и +9% соответственно.
В Европе картина ещё нагляднее. Продаётся примерно 21 млн восстановленных устройств в год, а через trade-in поступает около 15 млн.
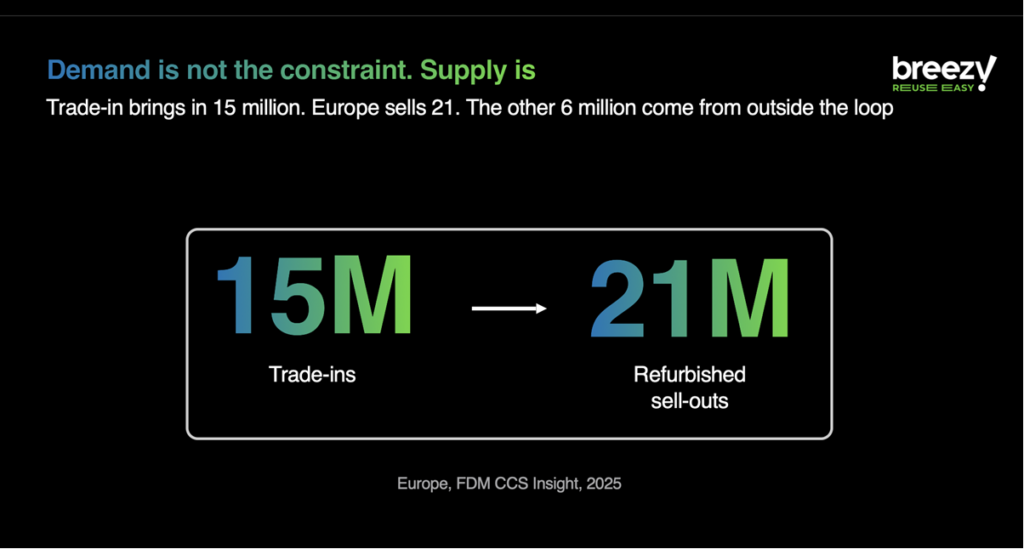
Оставшиеся 6 млн приходят извне европейского контура — прежде всего из США. И здесь риск, который рынок пока недооценивает: американский trade-in сокращается. Часть операторов убирает требование сдать устройство из предложений по новым моделям, часть сужает условия приёма. Европейский вторичный рынок живёт наполовину на источнике, который сжимается, — и заместить его можно только локальным trade-in.
3. Устройства есть. Они просто не доходят
По нашей оценке, структура выглядит так: только 9% устройств возвращаются в организованный рынок через trade-in. 10% владельцы продают сами, 27% отдают близким, 54% оставляют дома.
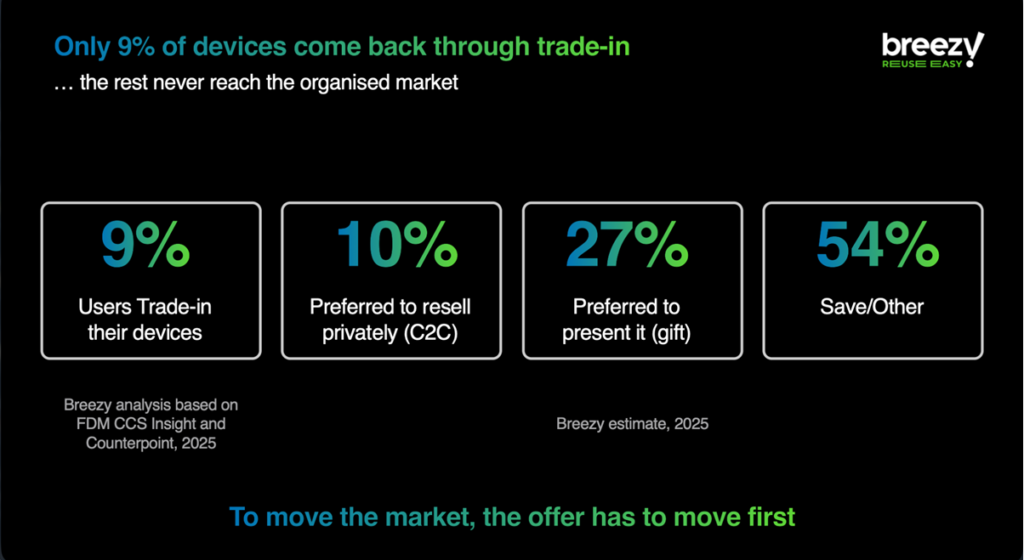
54% — это не «потерянные» устройства. Это устройства, за которые никто не борется всерьёз. Ящик стола не предлагает ни цены, ни удобства, ни гарантий — и всё равно выигрывает, потому что решение «ничего не делать» не требует от человека усилий.
Против него работает не экология и не удобство. Против него работает арифметика. По нашим данным устройство теряет около 1% стоимости в неделю — примерно 41% за год простоя. Когда клиенту объясняют это одной фразой, решение принимается заметно быстрее. Это самый дешёвый инструмент конверсии из всех, что у вас есть, и он не стоит ни цента.
4. Три условия, без которых программа не работает
Это не про технологии конкретного провайдера. Эти три вещи должны быть закрыты у любого, кто всерьёз занимается trade-in.
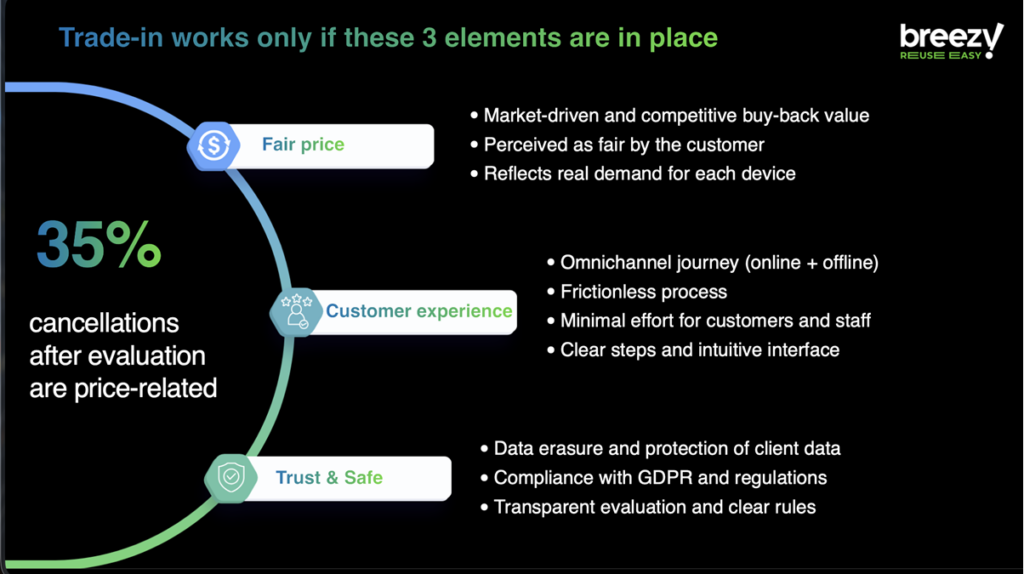
Честная цена. По данным Breezy, 35% отказов после оценки связаны с ценой. Это самый дорогой отказ в воронке: клиент уже пришёл, уже согласился на оценку, уже потратил своё и ваше время. Цену делает честной сочетание трёх вещей — рыночная и конкурентная база выкупа, восприятие её справедливой самим клиентом и отражение реального спроса на конкретную модель в конкретный момент.
Бесшовный путь клиента. Человек начинает свой путь в соцсети, продолжает в приложении и заканчивает в магазине — или наоборот. Оценка, сделанная онлайн, должна доживать до кассы без пересчёта. Большинство программ до сих пор оптимизировано только под физический магазин, и именно на стыке каналов теряется часть уже согласившихся клиентов.
Доверие и данные. Для меня это стало главным открытием года. Около 20% тех, кто хранит устройство дома, не сдают его именно из-за страха за свои данные. Эти выводы подтверждают и независимые исследовательские агентства. CCS Insight на выборке 3 000 респондентов называет данную причину в 25% всех барьеров к сдаче. Вопрос не в коммуникации, а в сертифицированном удалении данных, документе на руки клиенту и понятном объяснении, что этот документ означает.
5. Почему один покупатель не может обеспечить честную цену
Точность оценки сегодня решается технологиями: AI-оценка состояния, автоматизация процесса, использование официальных инструментов диагностики. Над этим работает не только Breezy — на той же сцене об этом говорил Григорий Глазман из NSYS, что означает, что задача отраслевая, и в одиночку она не решается.
Но точность — только половина честной цены. Вторая половина — спрос. Один покупатель видит одну сторону рынка: свой канал, свои грейды, свою складскую позицию. Мы принимаем более 14 000 SKU, включая ноутбуки, и скажу прямо: лучшую цену по всему этому списку не даст никто, включая нас. Это структурное ограничение любой одиночной модели.
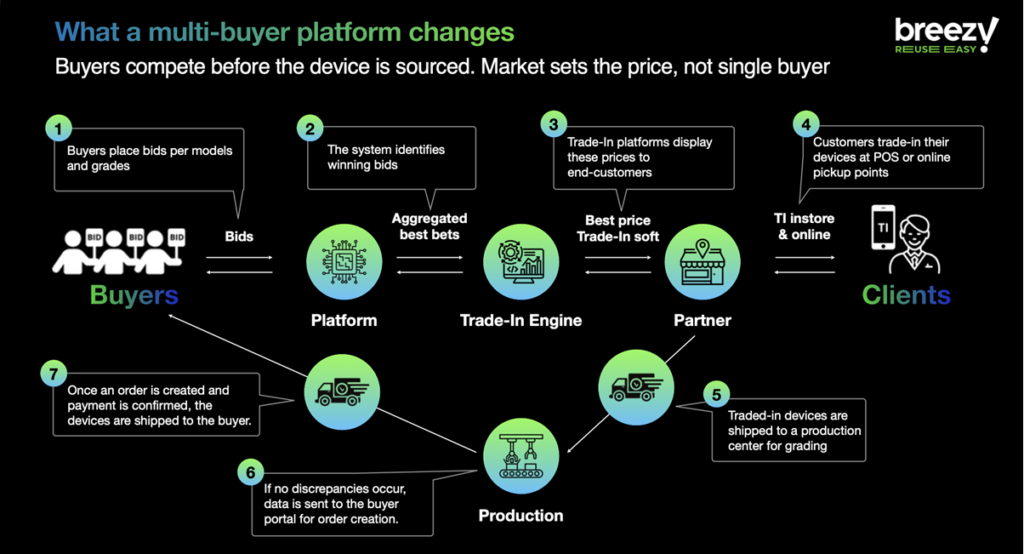
Для этого нужен мульти-байер-подход: покупатели ставят ставки по модели и грейду до того, как устройство выкуплено в trade-in. Затем платформа агрегирует ставки – и розничный клиент, который принес свое устройство. видит уже рыночную цену, а не прайс одного игрока. Принципиальный момент здесь не технологический, а коммерческий — цену ставит рынок, а не единственный покупатель. Ритейл-партнёр больше не несет ценовые риски, а покупатели получает предсказуемый поток техники.
6. Что это значит для ритейла и телекома: шесть вопросов
Если продаете технику, вот вопросы, на которые стоит ответить до того, как запускать или перезапускать программу trade-in. Порядок имеет значение.
1. Какова доля сделок в trade-in в общем количестве продаж новых устройств? Если вы не знаете — стоит посчитать. Если вы не можете назвать точную цифру – у вас не программа, а промо.
2. Сколько клиентов отказываются после оценки и по каким причинам? Без этой разбивки вы не знаете, где именно вы теряете.
3. Доживает ли онлайн-оценка до кассы без пересчёта?
4. Что клиент уносит из магазина как доказательство, что его данные удалены?
5. Кто несёт риск расхождения грейда — вы или ваш покупатель? Если вы, это скрытый минус к марже, которого нет ни в одном отчёте.
6. Возвращается ли хотя бы часть собранного на вашу собственную полку — или всё уходит в опт?
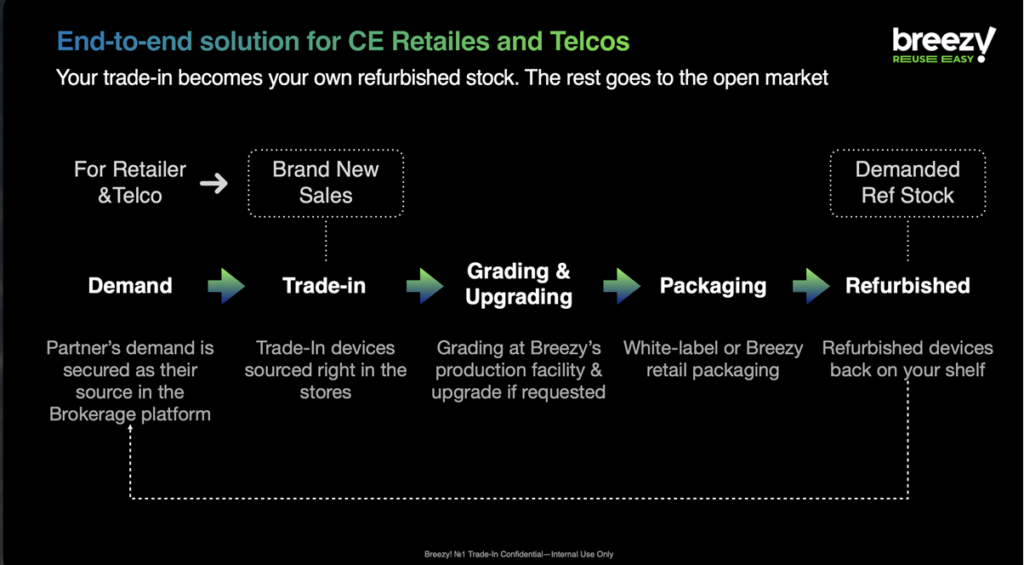
Последний вопрос — самый дорогой. Продажа восстановленной техники в своей сети даёт реализацию заметно выше оптовой, и именно эта разница финансирует более высокий оффер на входе. Ритейлер, который отдаёт весь объем в опт, финансирует чужую маржу, а потом удивляется низкому объему трейд-ин выкупов. При этом trade-in работает на обе стороны сделки сразу: он делает новое устройство доступнее и ускоряет замену — 50% клиентов, покупающих новое в trade-in, дополнительно берут аксессуары или сервисы.
7. Куда это идёт
Моя позиция: trade-in становится фундаментом следующего этапа — доступности. На рынках вроде Центральной Азии до 70% покупок новой техники уже идёт через рассрочку. На фоне роста цен на новые устройства trade-in перестаёт быть промо-инструментом и становится механизмом, который позволяет клиенту вообще совершить покупку.
Следствие для рынка простое. Компании, которые к этому моменту не научились сами выкупать устройства в трейд-ин, будут покупать их у тех, кто научился — по чужой цене и в чужом объёме.
Предложение не создают. Его разблокируют. И начинается это с честной цены.

Почему ведущие ИТ-компании выбирают B2B Trade-in от Breezy
В ИТ-индустрии аппаратное обеспечение – это больше, чем просто инструмент, это основа разработки. Вычислительная мощность напрямую влияет на скорость компиляции, производительность разработчиков и, в конечном итоге, на успех продукта. Именно поэтому компании, занимающиеся разработкой программного обеспечения, обновляют свое оборудование регулярно и по определенному циклу. В то же время управление отслужившими свой срок устройствами далеко не…

На 60% выросла доля новых iPhone, купленных в Trade-In,
Партнеры Breezy знают, что Trade-In является эффективным инструментом повышения продаж новой техники. Ведь за счет выгоды от старых устройств покупатели могут оплатить существенную часть покупки. А значит, они чаще обновляют гаджеты, выбирают более дорогие версии и охотнее покупают такие высокомаржинальные продукты как аксессуары и дополнительные сервисы. Максимум выгоды можно извлечь из программы в период…
Как бизнесу обновить технику выгодно и быстро
Bayer, Coca-Cola, EVO и SQUAD рассказывают, как Breezy помог избавиться от старой техники без усилий и рисков. А еще, как заплатить за новые устройства за счет старых, купить в два раза больше техники, чем изначально позволял бюджет, и даже продать старые гаджеты сотрудникам. В том числе, в рамках тендерных процедур. Ноутбуки, планшеты и смартфоны…
 Международный
 Ukraine
 Poland
 Грузия
 Kazakhstan
 Cyprus
 Azerbaijan
 Moldova